E-Rechnung in Österreich: B2B-Pflicht und der ViDA-Fahrplan

Kurz gesagt: keine B2B-Pflicht — bis auf eine Ausnahme
Für den Alltag zuerst die Entwarnung: Rechnungen an andere Unternehmen und an Privatkunden dürfen Sie in Österreich weiterhin als PDF oder auf Papier ausstellen. Eine strukturierte E-Rechnung ist nur in einem einzigen Fall Pflicht — im Geschäft mit dem Bund.
Anders als Deutschland, das seit Anfang 2025 eine B2B-Empfangspflicht kennt, hat Österreich diesen Schritt bisher nicht gesetzt. Für rein inländische Rechnungen zwischen Unternehmen gibt es keine Formatvorschrift.
Drei Bereiche, eine Pflicht:
B2G – an den Bund: strukturierte E-Rechnung Pflicht, seit 1. Jänner 2014.
B2B – zwischen Unternehmen: keine Pflicht. PDF und Papier bleiben gültig.
B2C – an Privatkunden: keine Pflicht.
PDF oder E-Rechnung? Der Unterschied zählt
Der häufigste Irrtum steckt schon im Begriff. Eine PDF ist zwar digital, im engeren Sinn aber keine E-Rechnung.
Eine echte E-Rechnung ist:
maschinenlesbar – meist eine XML-Datei, nicht bloß ein Bild fürs Auge
direkt einlesbar – das Buchhaltungsprogramm übernimmt die Daten automatisch
ohne Abtippen – niemand erfasst Beträge mehr von Hand
Ein PDF sieht identisch aus, muss beim Empfänger aber händisch erfasst werden. Genau diesen manuellen Schritt will die EU abschaffen: weniger Tippfehler, weniger Betrug, schnellere Verarbeitung.
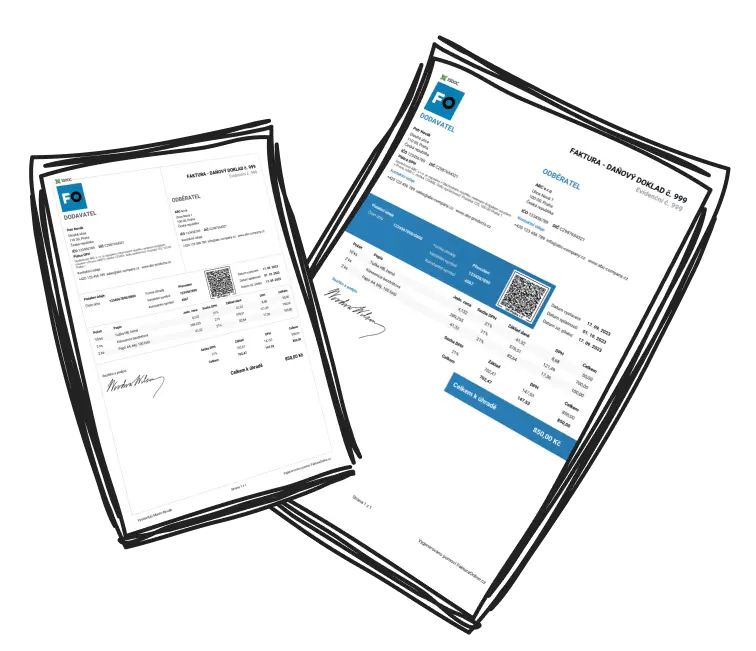
Woran Sie eine echte E-Rechnung erkennen:
Entscheidend ist die Maschinenlesbarkeit, nicht das Aussehen. Gängige Formate: ebInterface (österreichischer XML-Standard) und die europäische Norm EN 16931. Eine eingescannte oder als PDF exportierte Rechnung zählt nicht dazu.
Pflicht Nummer eins: Rechnungen an den Bund
Wer an Bundesdienststellen liefert — Ministerien und nachgeordnete Stellen —, rechnet seit über zehn Jahren elektronisch ab.
So läuft die Einbringung:
Weg: über das Unternehmensserviceportal (USP) bzw. e-Rechnung.gv.at, alternativ über das Peppol-Netzwerk
Format: in der Regel ebInterface
Prüfung: die Rechnung gilt erst nach fehlerfreier Übernahme als eingebracht — saubere Pflichtangaben wie die Auftragsreferenz sind daher wichtig
Wer keine öffentlichen Aufträge annimmt, ist von diesem Bereich schlicht nicht betroffen.
ViDA: ab 2030 wird es ernst
Die eigentliche Veränderung kommt aus Brüssel. Unter dem Namen ViDA (VAT in the Digital Age) hat die EU im März 2025 ein Paket beschlossen, das die Umsatzsteuer schrittweise digitalisiert. Zwei Punkte sind für die Rechnungsstellung entscheidend:
Nationale Pflichten werden leichter. Seit Inkrafttreten dürfen Mitgliedstaaten eine inländische E-Rechnungspflicht ohne Genehmigung aus Brüssel einführen; die Zustimmung des Empfängers ist nicht mehr nötig. Deutschland hat das bereits getan — Österreich könnte jederzeit nachziehen.
Grenzüberschreitend wird sie verpflichtend. Ab 1. Juli 2030 müssen bei innergemeinschaftlichen B2B-Umsätzen strukturierte E-Rechnungen ausgestellt und die Daten nahezu in Echtzeit an die Finanzverwaltung gemeldet werden.

Der ViDA-Fahrplan im Überblick:
seit 2025: Mitgliedstaaten dürfen eine nationale B2B-Pflicht ohne EU-Genehmigung einführen.
ab 1. Juli 2030: E-Rechnung und digitale Meldung für grenzüberschreitende B2B-Umsätze in der EU.
ab 1. Jänner 2035: bestehende nationale Systeme müssen an den EU-Standard angeglichen werden.
Ein fixes Datum für eine allgemeine österreichische B2B-Pflicht gibt es bisher nicht — das Finanzministerium hat keinen Zeitplan festgelegt. Sicher ist nur die Richtung: Wer ins EU-Ausland fakturiert, kommt bis 2030 an der E-Rechnung nicht vorbei.
Was Sie jetzt schon tun können
Bis 2030 ist Zeit — doch die Umstellung betrifft Prozesse, nicht nur ein Programm. Vier Schritte, die sich früh auszahlen:
Software prüfen: Kann Ihr Rechnungs- oder Buchhaltungsprogramm ebInterface oder EN 16931 ausgeben?
Stammdaten aufräumen: Sind Kundendaten wie UID-Nummern vollständig? Bei automatischer Verarbeitung fällt jeder Fehler sofort auf.
Auslandsgeschäft im Blick behalten: Verkaufen Sie in die EU, ist der Termin 2030 für Sie relevant.
Digitalisierung mitdenken: Sehen Sie die Umstellung als Baustein hin zu einem moderneren Arbeitsplatz, der auch ohne gesetzlichen Druck Zeit spart.

Weniger Handarbeit, mehr Zeit:
Wiederkehrende Rechnungen und Zahlungserinnerungen lassen sich schon heute automatisieren — und genau das, was ViDA später verlangt, nimmt Ihnen ohnehin Arbeit ab.
Der Umstieg wirkt zunächst nach Aufwand. Auf Dauer entfällt aber das Abtippen, Rechnungen sind schneller verarbeitet und Fehler seltener. Wer die Prozesse rechtzeitig sauber aufsetzt, hat 2030 keine Nachtschichten vor sich.
FAQ:
Muss ich in Österreich jetzt schon E-Rechnungen ausstellen?
Nein — außer Sie fakturieren an den Bund. Zwischen Unternehmen (B2B) und an Privatkunden (B2C) gibt es derzeit keine Pflicht, PDF- und Papierrechnungen bleiben gültig.
Ist eine PDF-Rechnung eine E-Rechnung?
Im umsatzsteuerlichen Sinn kann eine PDF eine elektronische Rechnung sein, im engeren Sinn ist sie aber keine strukturierte E-Rechnung. Dafür braucht es ein maschinenlesbares Format wie ebInterface oder EN 16931.
Für wen gilt die E-Rechnungspflicht an den Bund?
Für alle, die Waren oder Leistungen an Bundesdienststellen liefern. Die Rechnung wird strukturiert über das USP bzw. e-Rechnung.gv.at oder über Peppol eingebracht. Diese Pflicht besteht bereits seit 1. Jänner 2014.
Was ändert sich mit ViDA ab 2030?
Ab 1. Juli 2030 werden strukturierte E-Rechnung und eine nahezu Echtzeit-Meldung der Rechnungsdaten für grenzüberschreitende B2B-Umsätze innerhalb der EU verpflichtend.
Gibt es in Österreich eine B2B-Pflicht wie in Deutschland?
Bisher nicht. Österreich dürfte eine nationale B2B-Pflicht seit 2025 ohne EU-Genehmigung einführen, hat aber noch keinen Zeitplan festgelegt. Möglich ist es jederzeit.
Welche Formate gelten als E-Rechnung?
In Österreich vor allem ebInterface als nationaler XML-Standard sowie die europäische Norm EN 16931. Beide sind maschinenlesbar und lassen sich automatisch verarbeiten.