Ausgaben erfassen und Vorsteuer abziehen in Österreich
Warum Ausgaben sorgfältig erfassen
Eine saubere Ausgabenerfassung bringt Selbstständigen, Freiberuflern und Kleinunternehmen in Österreich drei praktische Vorteile:
Vorsteuerabzug – als umsatzsteuerpflichtiger Unternehmer holen Sie sich die Umsatzsteuer aus Eingangsrechnungen über die Umsatzsteuervoranmeldung vom Finanzamt zurück und senken Ihre Zahllast. Ohne erfasste Ausgaben gibt es keine Vorsteuer.
Betriebsausgaben in der Einnahmen-Ausgaben-Rechnung – betrieblich veranlasste Ausgaben mindern Ihren Gewinn und damit Ihre Einkommensteuer. Ohne Beleg erkennt das Finanzamt nichts an.
Liquiditätsüberblick – Sie sehen, was Ihr Betrieb tatsächlich kostet und wo sich Ausgaben optimieren lassen.
Was ist eine abzugsfähige Betriebsausgabe
Eine Betriebsausgabe ist jede Aufwendung, die durch Ihren Betrieb veranlasst ist. Typische Beispiele:
Wareneinkauf und Rohstoffe für die Produktion
Büromaterial, Software, Abonnements für Tools
Treibstoff und laufende Kosten eines betrieblich genutzten Fahrzeugs
Telefon, Internet, Miete für Geschäftsräume
Fortbildung, Fachliteratur, Konferenzteilnahmen
Honorare für Dienstleister (Steuerberater, Anwalt, Marketing)

Sonderfall Kleinunternehmer
Wenn Sie die Kleinunternehmerregelung anwenden (Jahresumsatz bis 55.000 €), verrechnen Sie keine Umsatzsteuer auf Ihren Ausgangsrechnungen – im Gegenzug haben Sie keinen Vorsteuerabzug auf Ihre Eingangsrechnungen. Die Ausgabenerfassung lohnt sich trotzdem: Sie brauchen die Belege für Ihre Einnahmen-Ausgaben-Rechnung und für die Einkommensteuer.
Was muss auf dem Beleg stehen
Damit Sie Vorsteuer abziehen können, muss die Rechnung die gesetzlichen Rechnungsmerkmale enthalten – insbesondere Name und Anschrift des Lieferanten und des Empfängers, UID-Nummer des Lieferanten, fortlaufende Rechnungsnummer, Ausstellungsdatum, Liefer- oder Leistungsdatum, Menge und Bezeichnung der Leistung, Nettobetrag, Steuersatz und Steuerbetrag. Bei Rechnungen über 10.000 € brutto muss zusätzlich Ihre eigene UID-Nummer als Empfänger angegeben sein.
Wo finden Sie die Ausgabenliste in OnlineRechnung
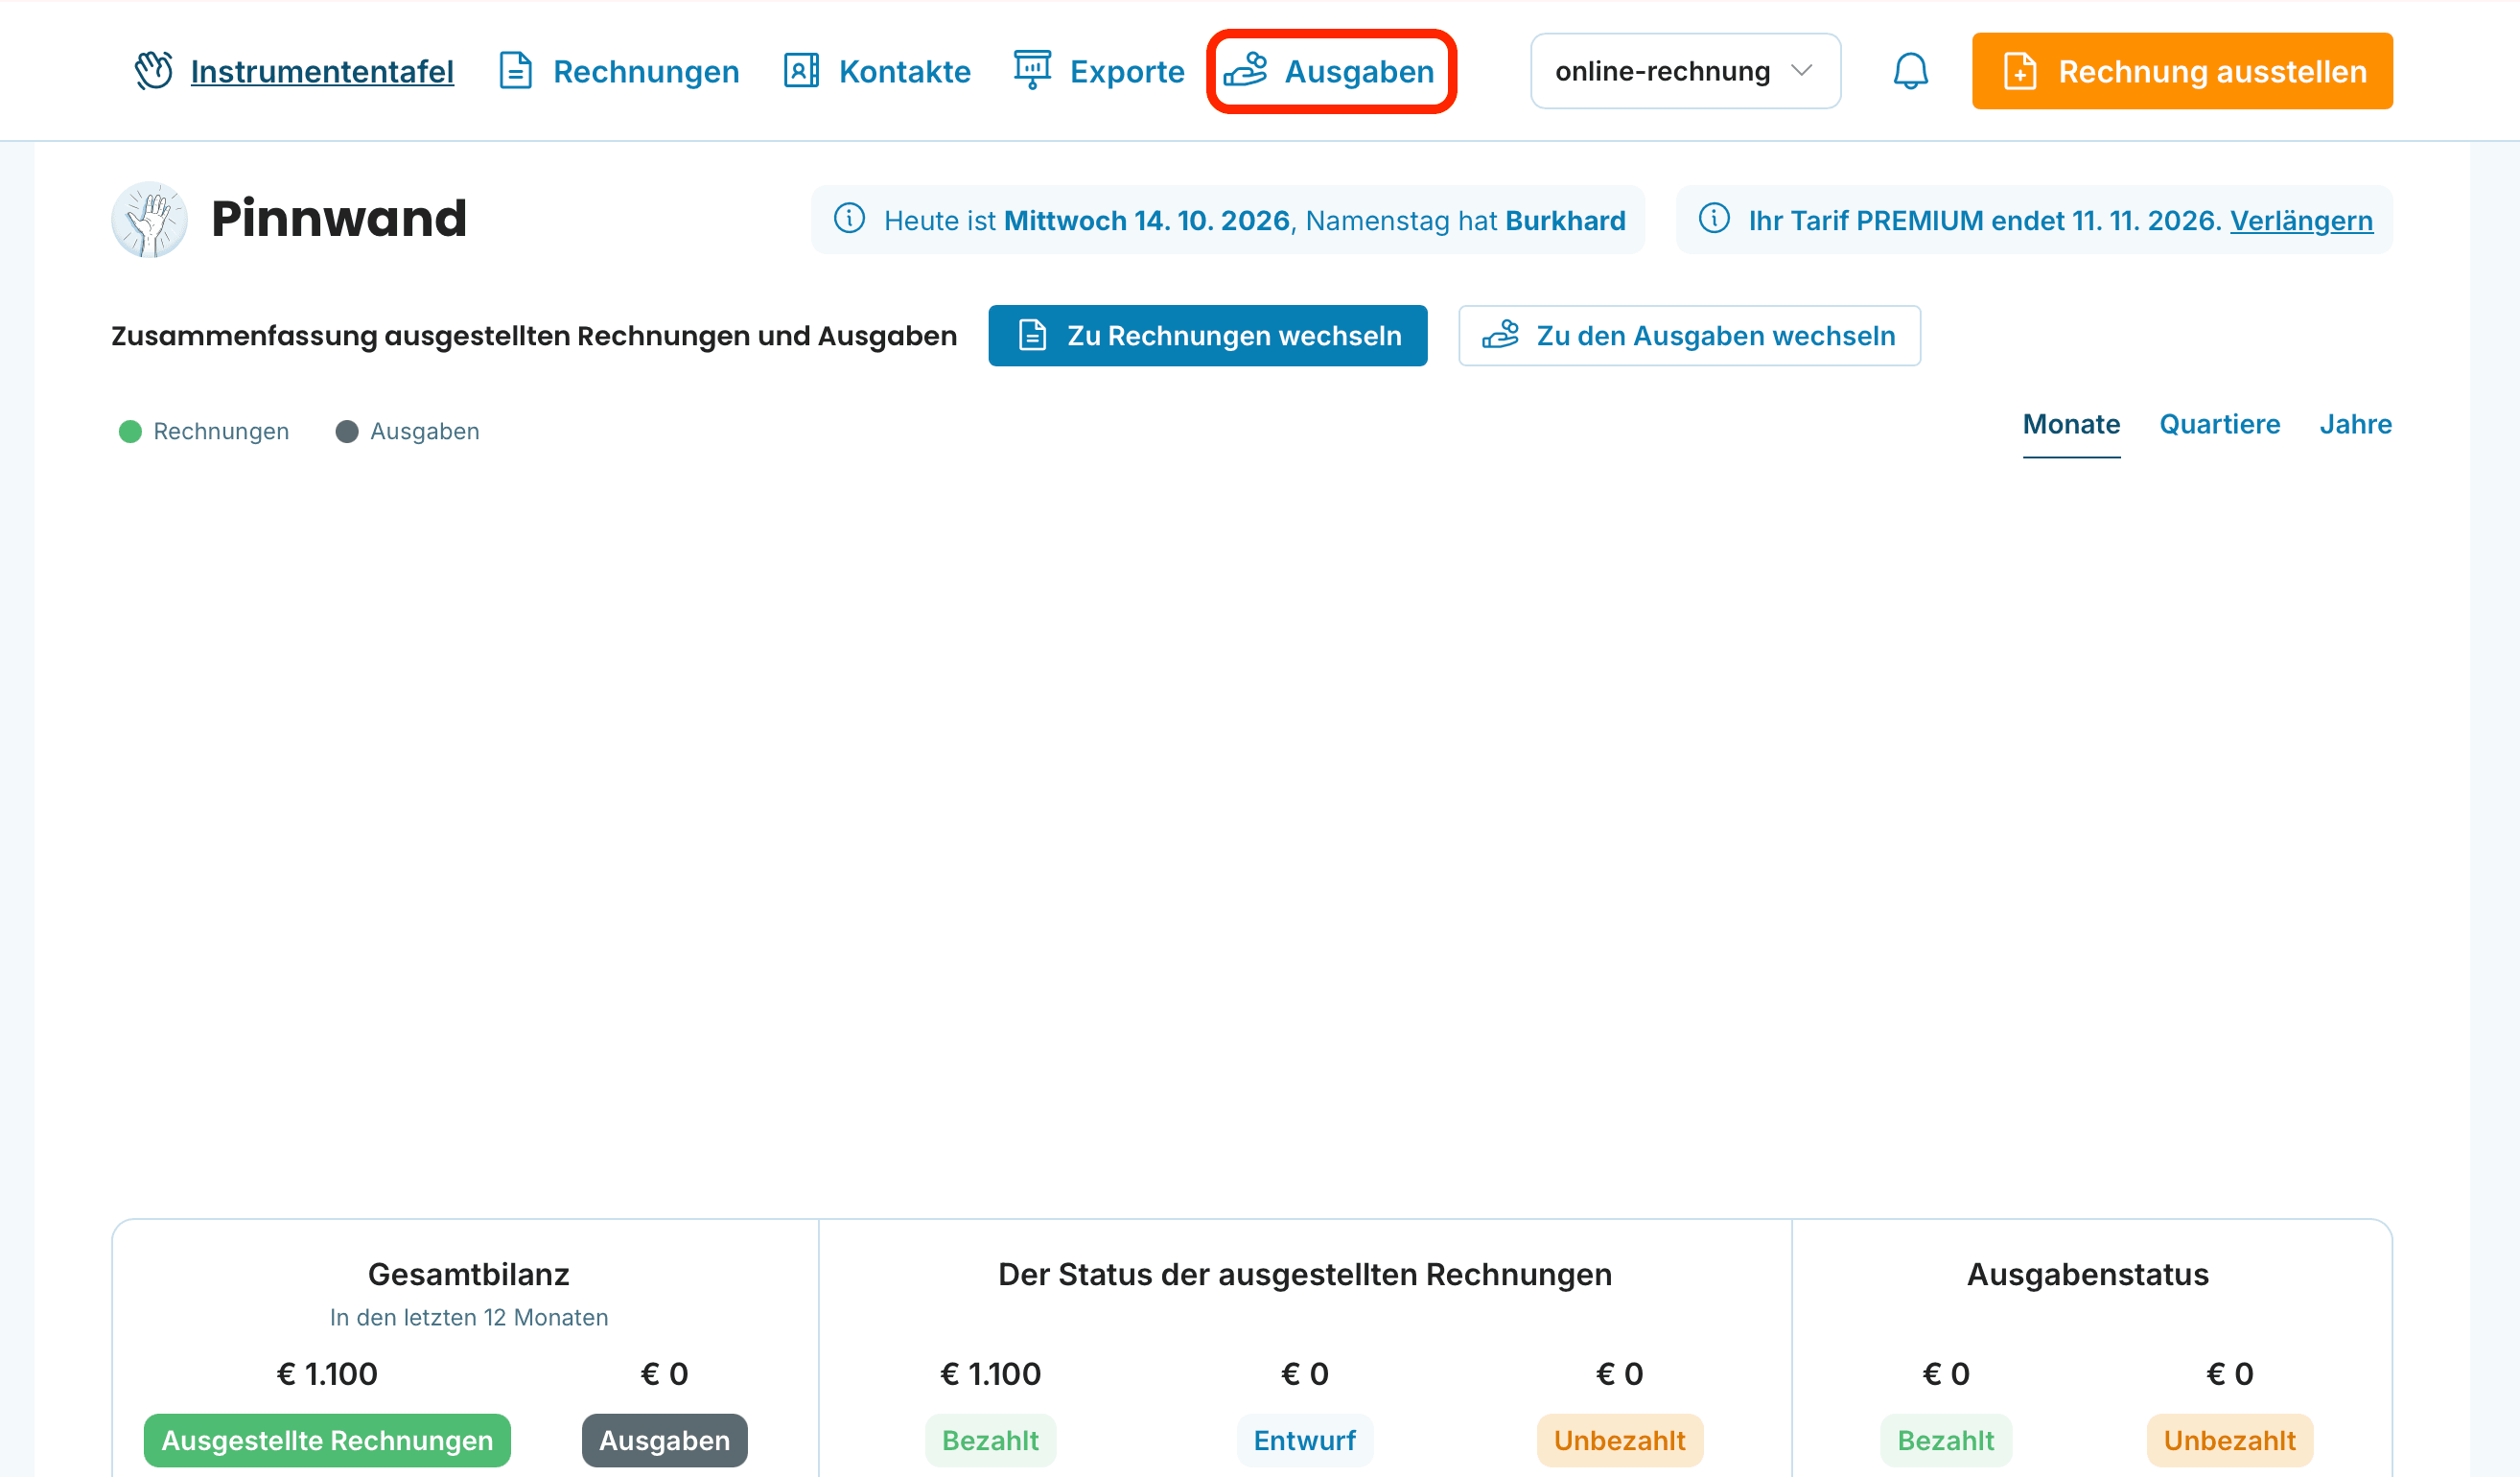
Die Ausgabenliste öffnen Sie über Ausgaben in der oberen Navigation. Hier sehen Sie alle bisher erfassten Belege. Über die Felder Zeitraum und Lieferant grenzen Sie die Liste ein, die Kacheln darüber zeigen die Summen nach Status (bezahlt, unbezahlt, überfällig).
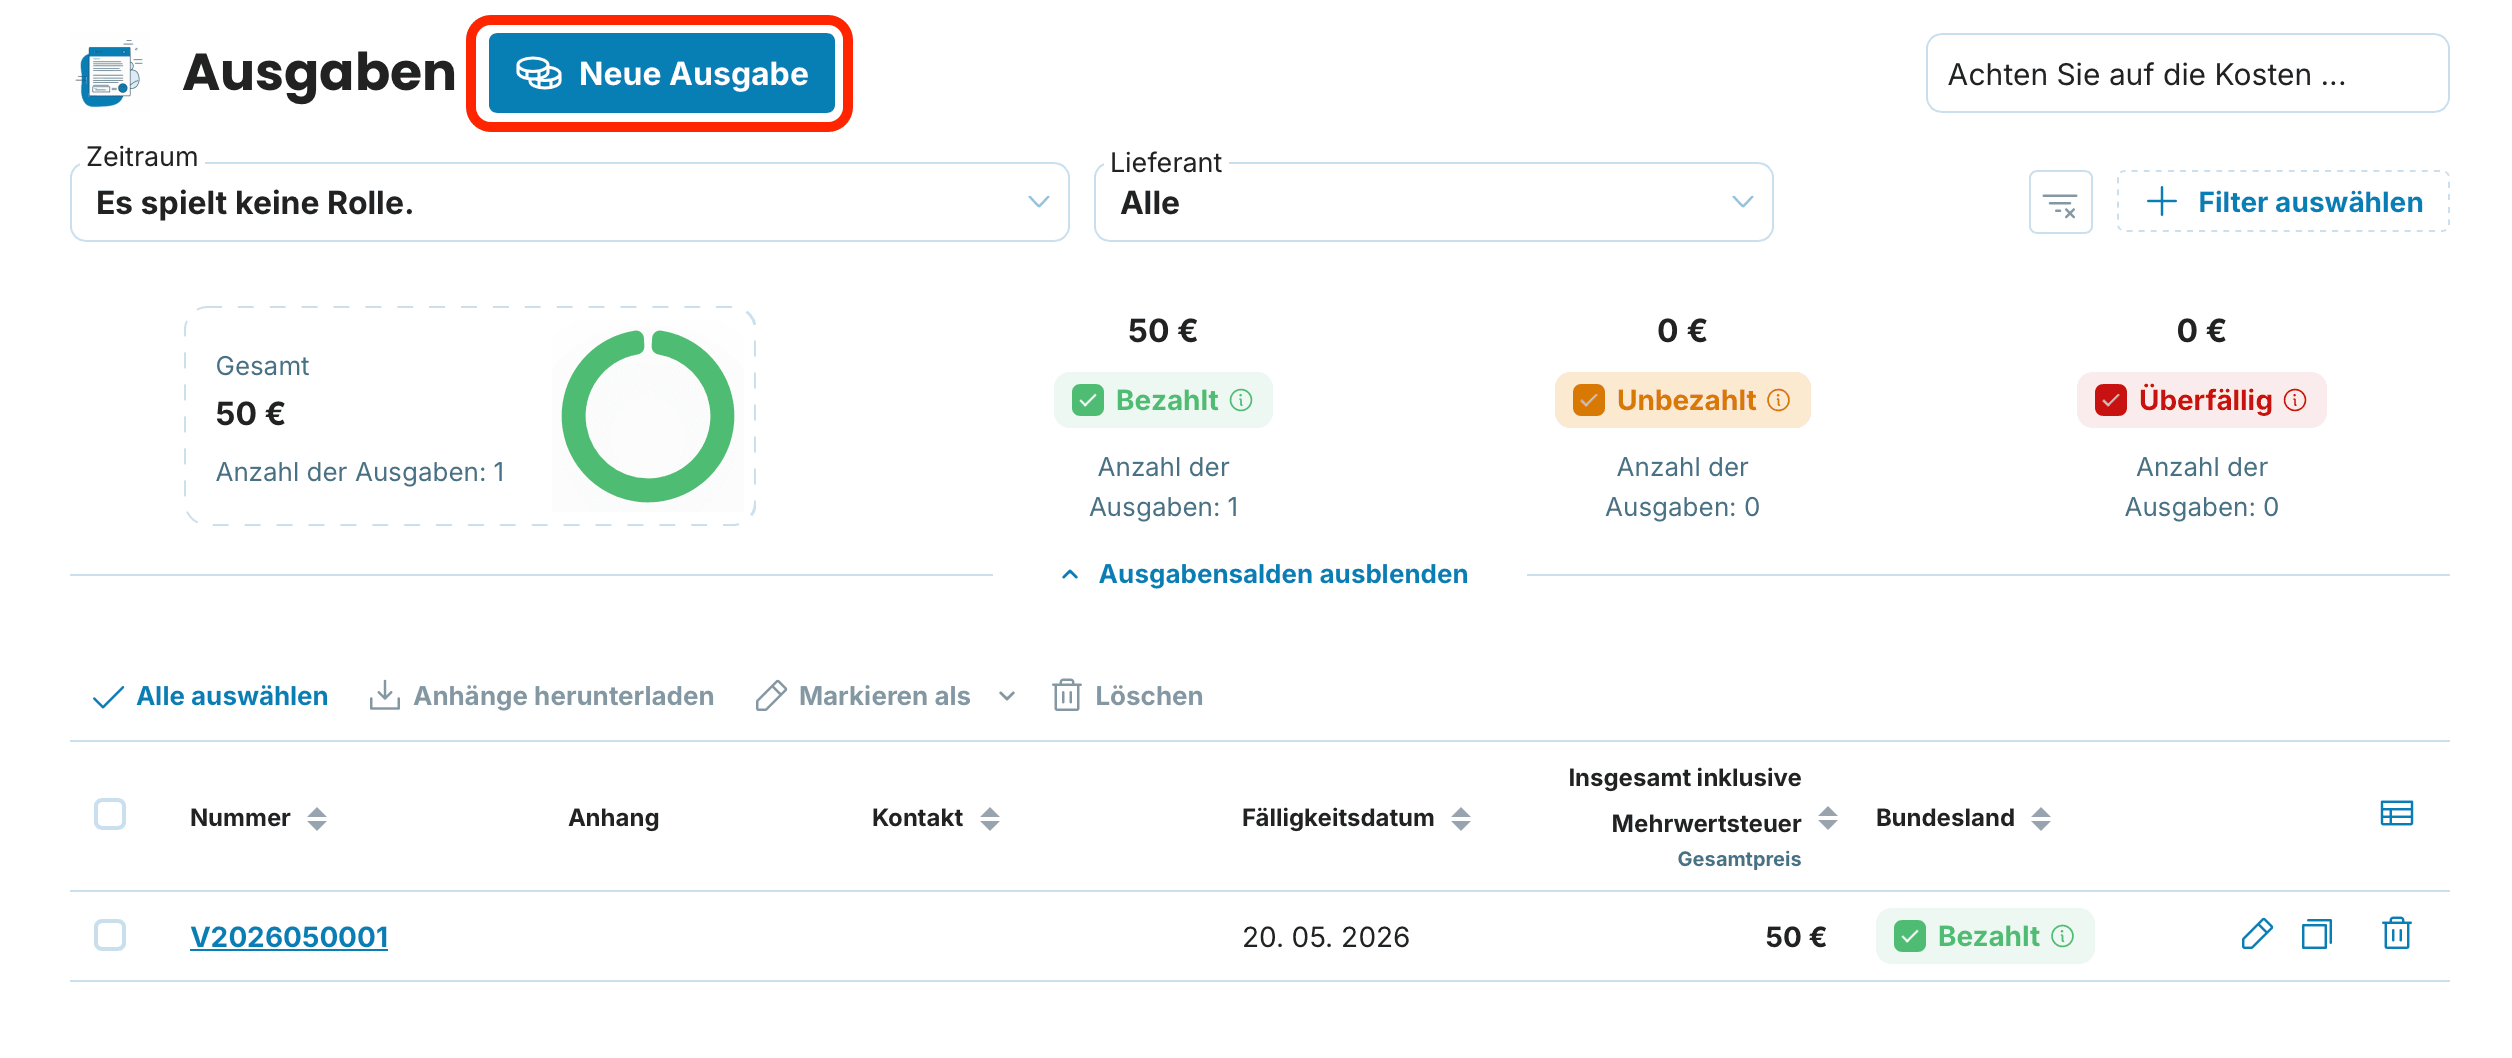
Bei jeder Ausgabe stehen die Eckdaten – Nummer, Anhang, Kontakt, Fälligkeitsdatum, Gesamtbetrag inklusive Mehrwertsteuer und Status. Über die Pfeile in den Spaltenüberschriften sortieren Sie beliebig und zeigen so etwa schnell alle offenen Posten oder die höchsten Beträge an. Die Nummer vergibt die App automatisch nach Ihrer Zahlenfolge – wie Sie das Format anpassen, zeigt die Anleitung zur Nummerierung von Rechnungen und Ausgaben.
So legen Sie eine neue Ausgabe an
1. Klicken Sie auf Neue Ausgabe
In der Ausgabenliste klicken Sie auf Neue Ausgabe. Es öffnet sich das Erfassungsformular.
2. Laden Sie einen Scan oder ein Foto des Belegs hoch
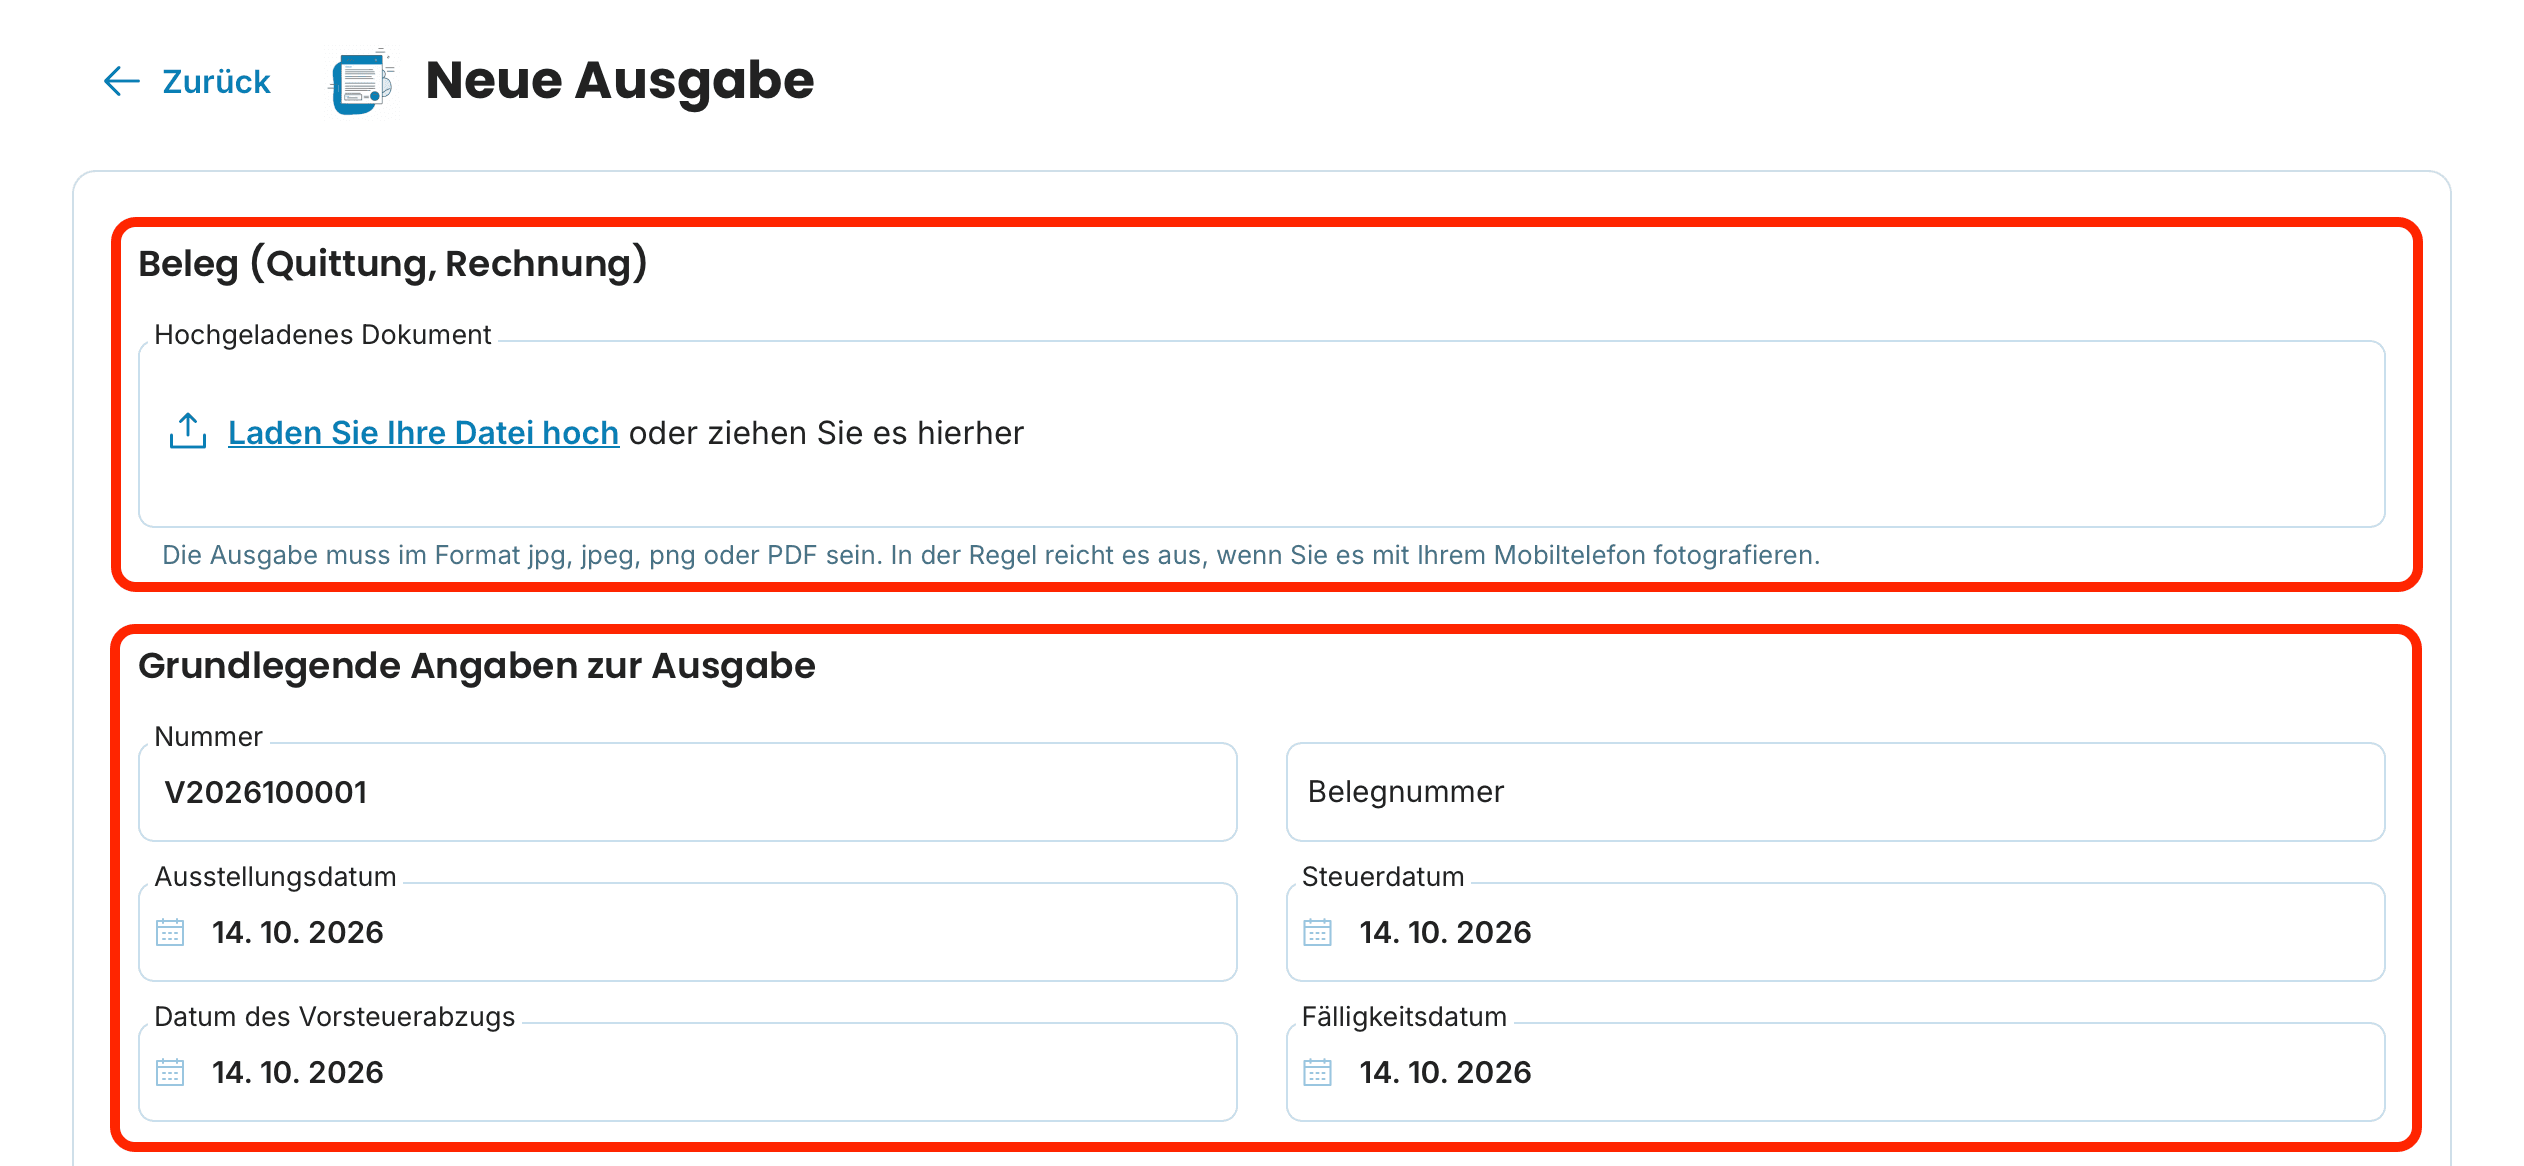
Im Abschnitt Beleg (Quittung, Rechnung) klicken Sie auf Laden Sie Ihre Datei hoch oder ziehen Sie die Datei direkt in das Feld. Erlaubt sind JPG, PNG und PDF – ein Foto vom Handy reicht in der Regel aus. Wir empfehlen, mit dem Foto des Kassenbons oder dem PDF der Eingangsrechnung zu beginnen. Der Beleg liegt dann direkt beim Datensatz und Sie müssen nicht im Ordner suchen, wenn der Steuerberater oder das Finanzamt danach fragt.
3. Tragen Sie die Belegdaten ein
Das Formular ist in drei Abschnitte gegliedert. Unter Grundlegende Angaben zur Ausgabe finden Sie:
Nummer – vergibt die App automatisch nach Ihrer Zahlenfolge
Belegnummer – aus der Rechnung oder dem Kassenbon übernehmen
Ausstellungsdatum – wann der Beleg ausgestellt wurde
Steuerdatum – das Liefer- bzw. Leistungsdatum, also wann die Lieferung oder Leistung erbracht wurde. Dieses Datum entscheidet, in welchen Voranmeldungszeitraum die Ausgabe fällt
Datum des Vorsteuerabzugs – meistens identisch mit dem Steuerdatum, kann aber abweichen
Fälligkeitsdatum – bis wann der Beleg zu bezahlen ist
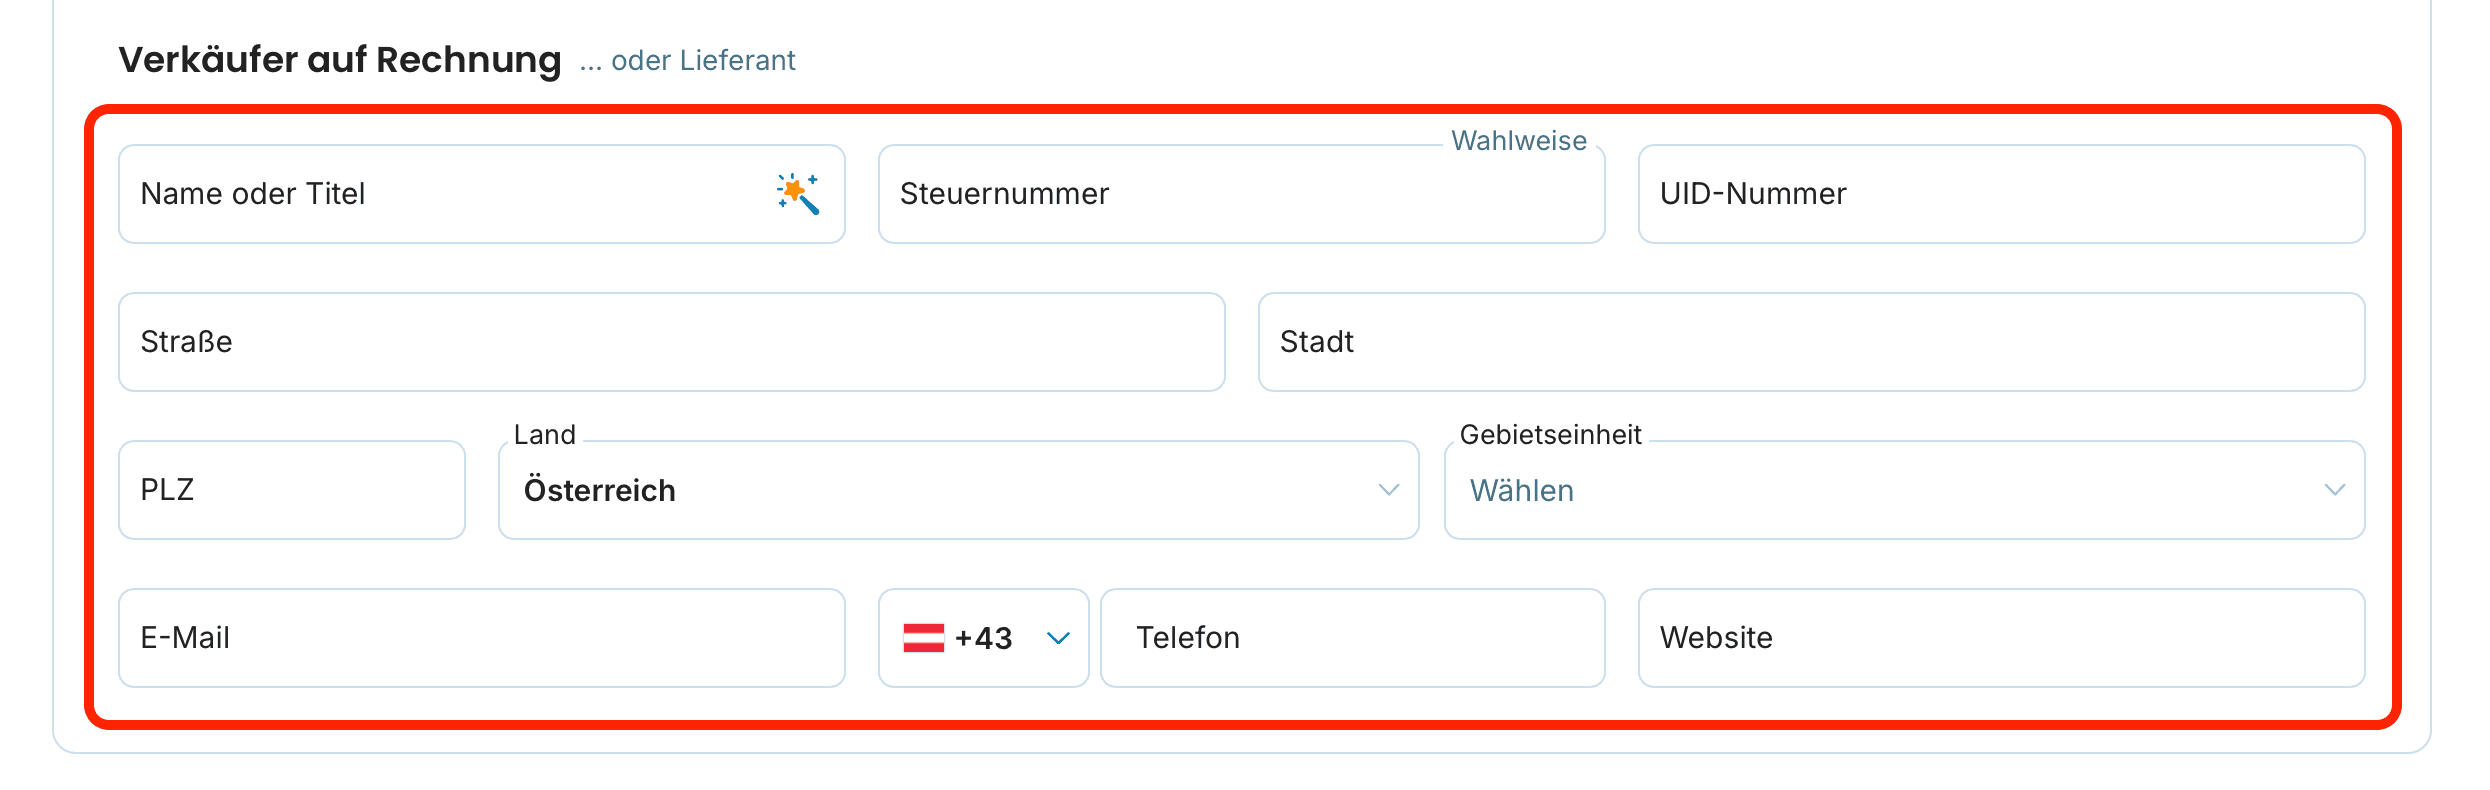
Unter Verkäufer auf Rechnung tragen Sie den Lieferanten ein – Name oder Titel, wahlweise Steuernummer oder UID-Nummer sowie die Adresse. Unter Ausgabenpositionen erfassen Sie, was gekauft wurde: Menge, Einheit, Beschreibung, MwSt.-Satz und Preis ohne MwSt. oder Preis inklusive Mehrwertsteuer – den jeweils anderen Wert rechnet die App aus. Über Position hinzufügen ergänzen Sie weitere Zeilen, über Eine Notiz hinzufügen eine optionale Notiz, z. B. „Material für Projekt XY" oder „Geschäftsreise Graz".
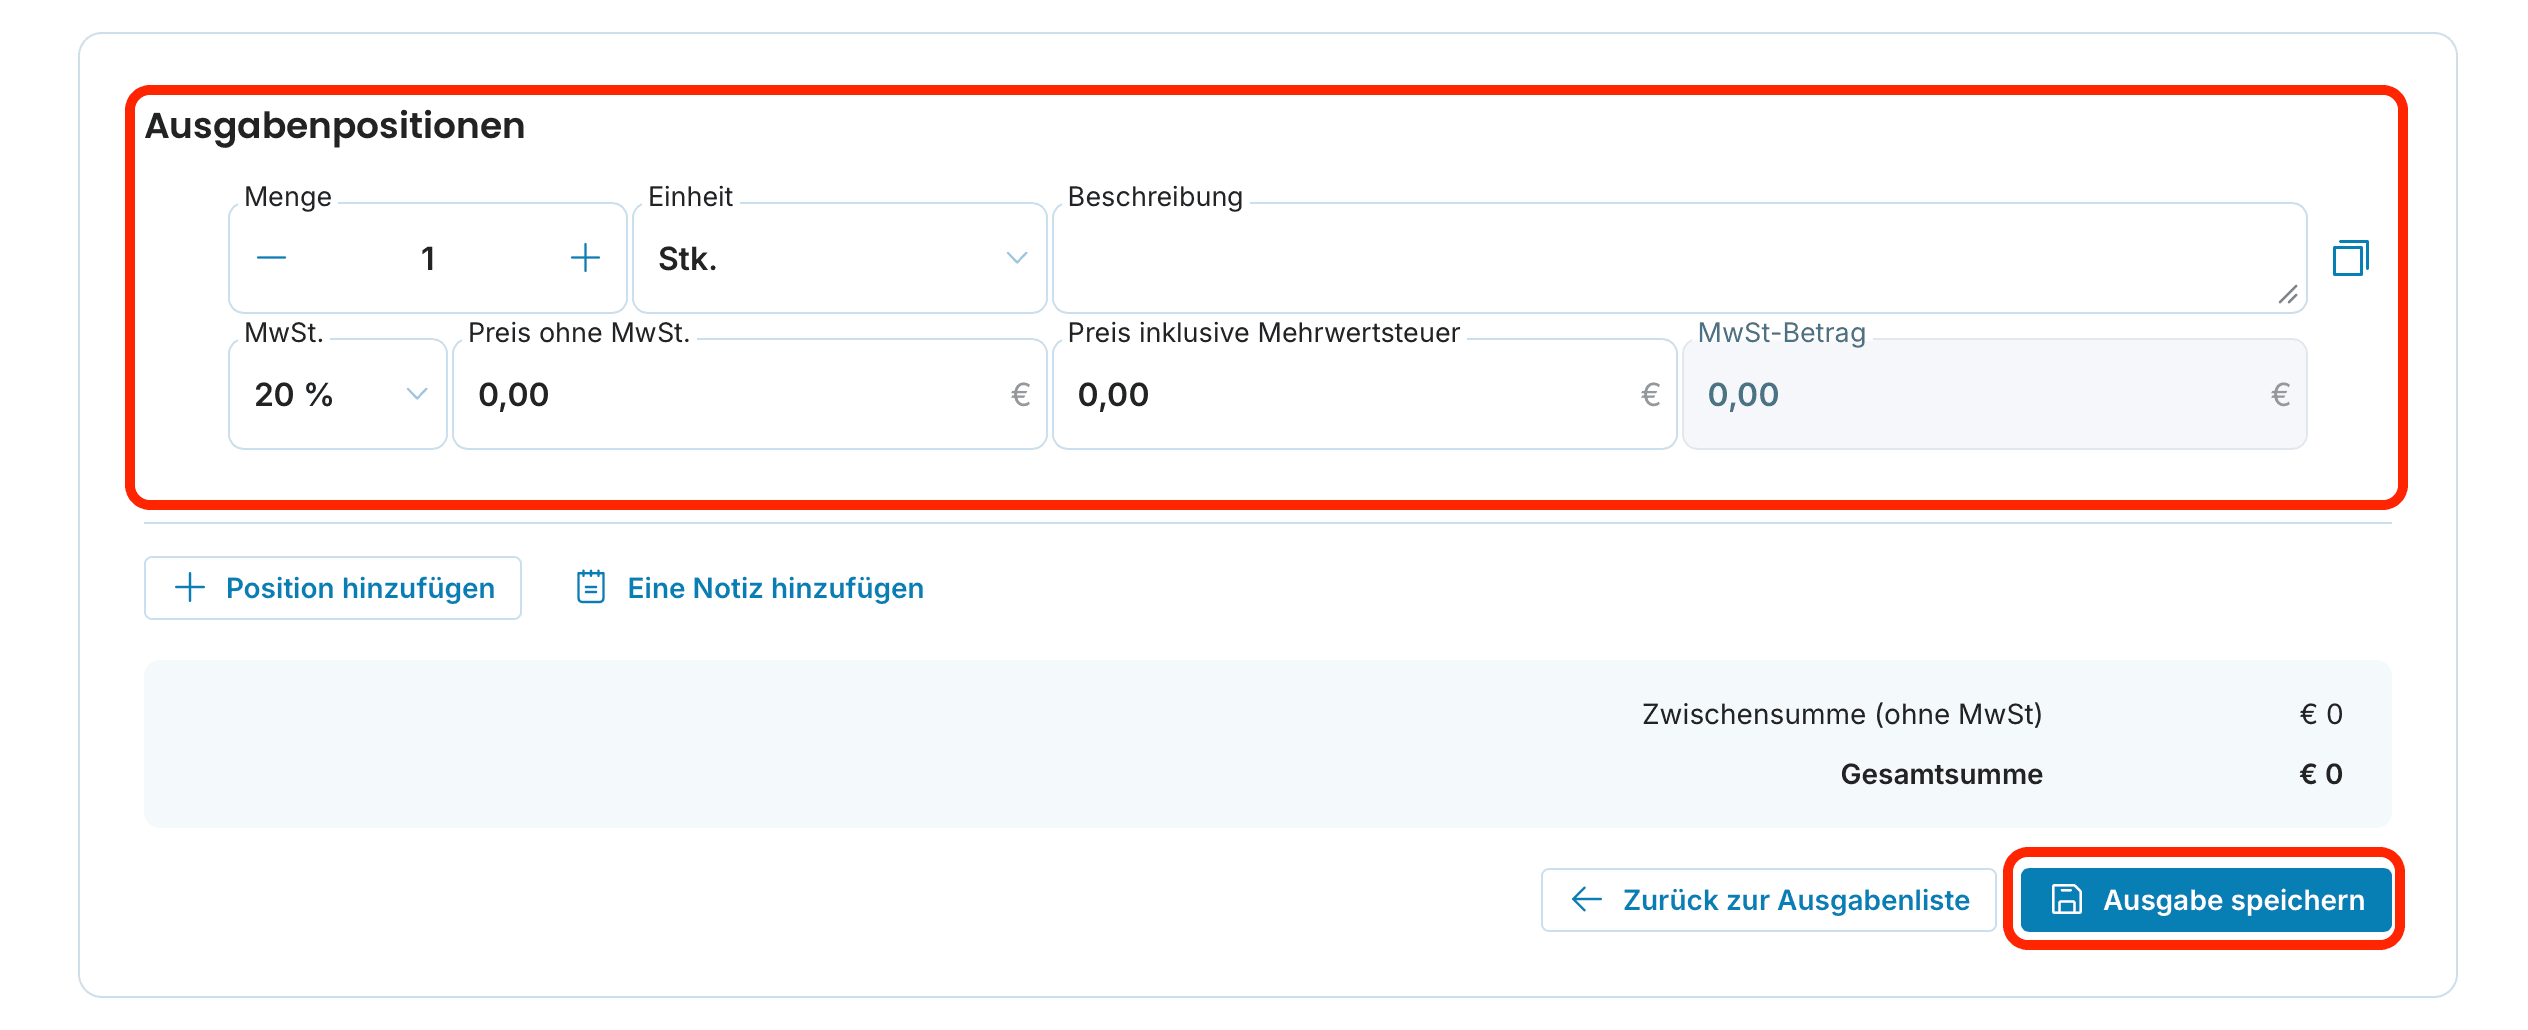
4. Speichern Sie die Ausgabe über die Schaltfläche Ausgabe speichern
5. Markieren Sie die Ausgabe als bezahlt
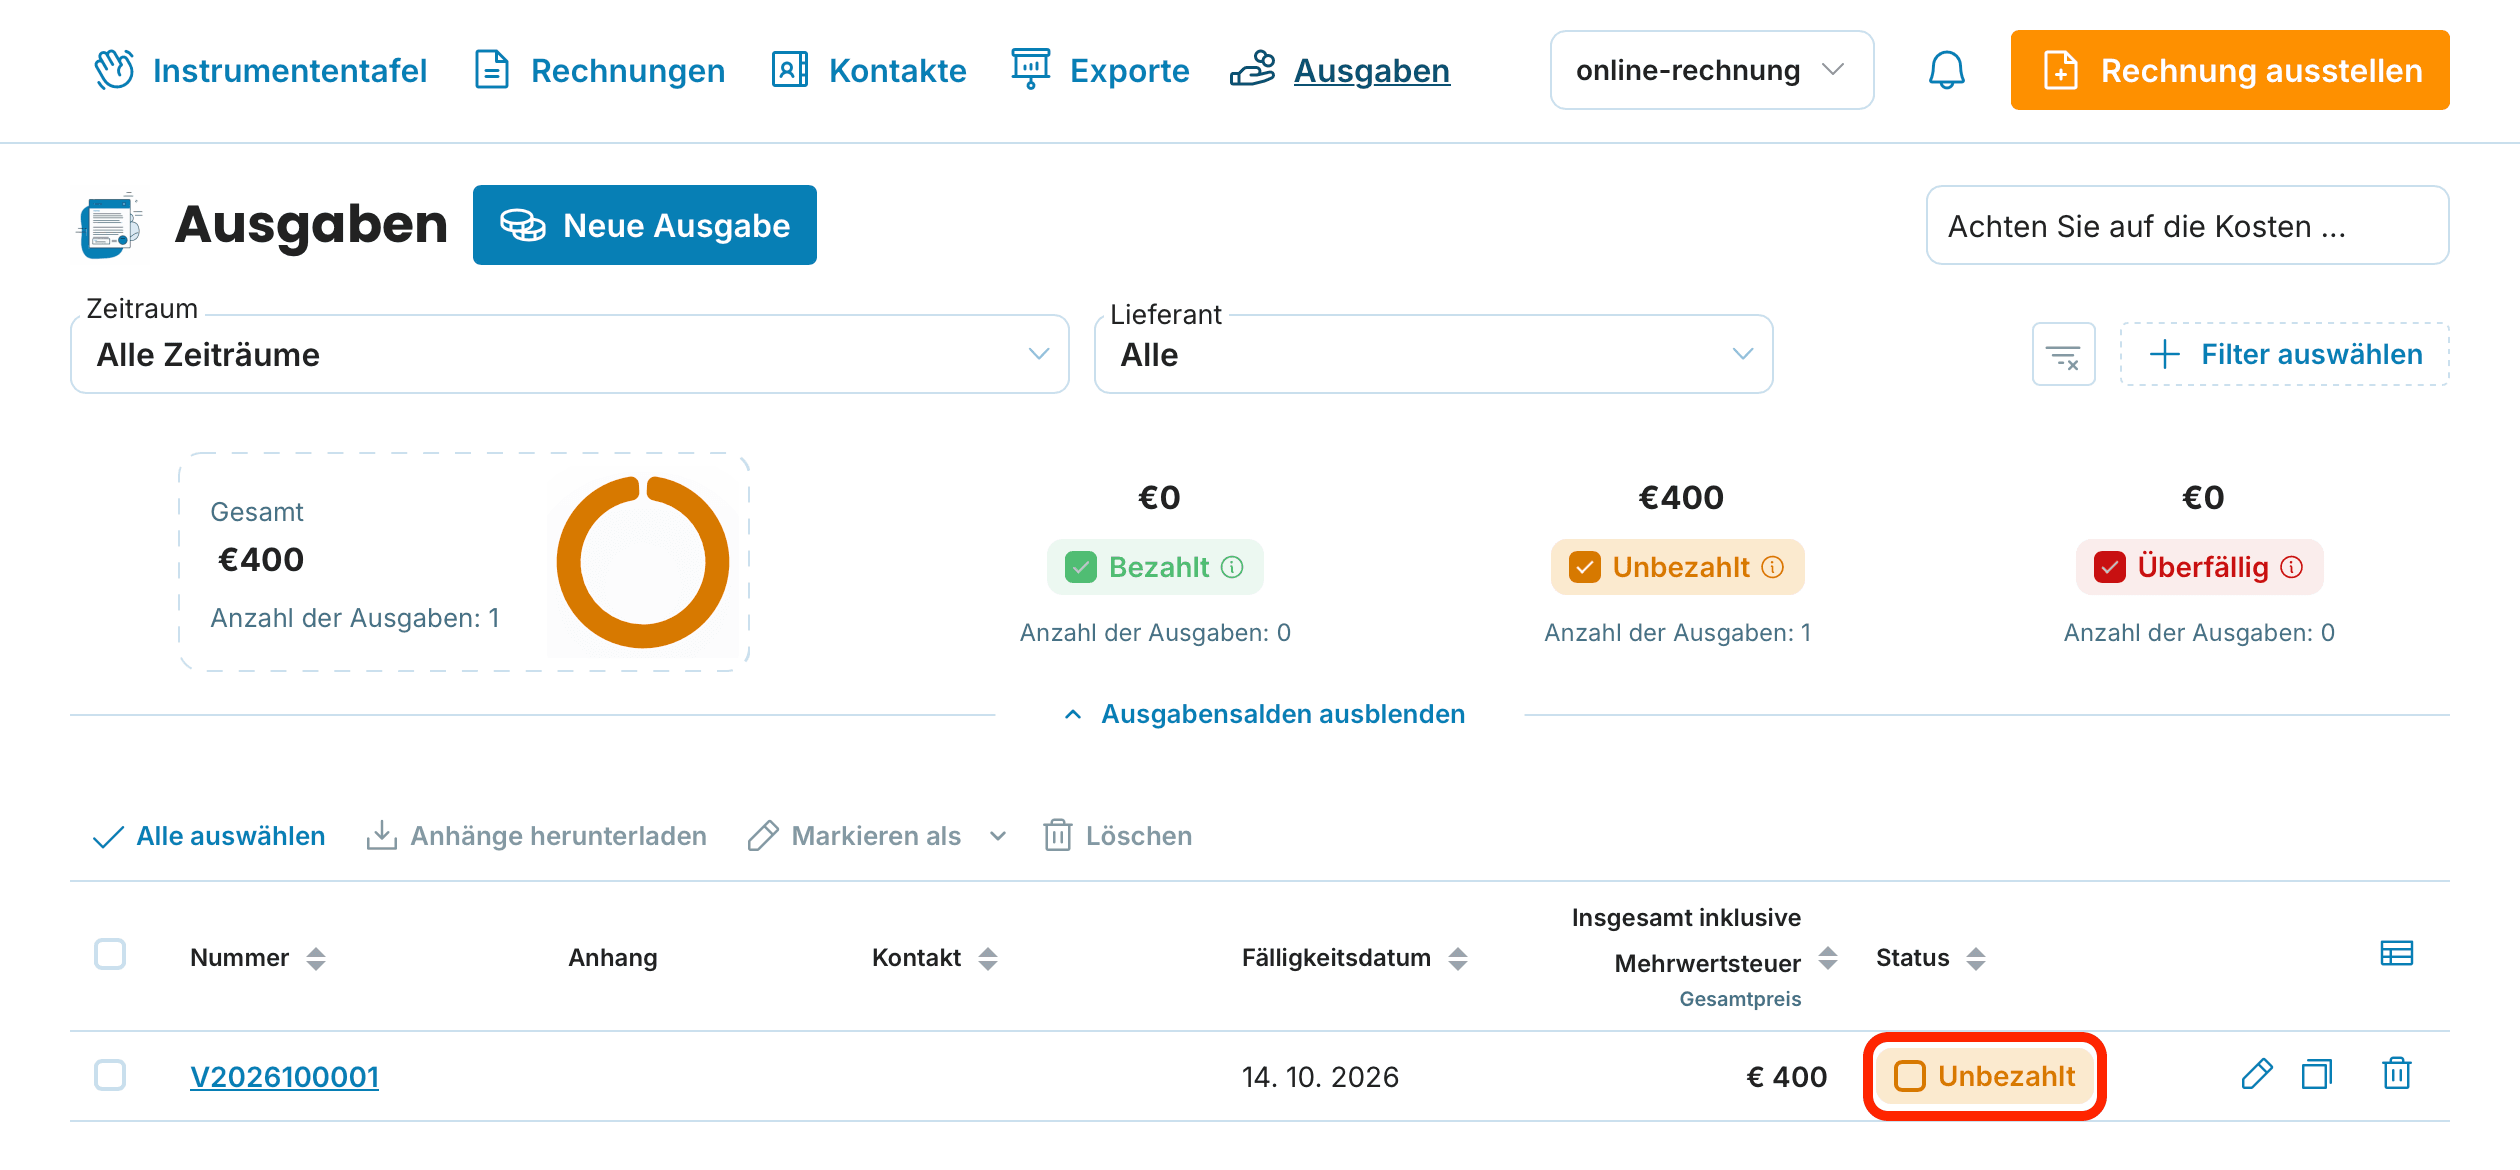
Neue Ausgaben stehen in der Liste als Unbezahlt. Nach der Zahlung klicken Sie in der Spalte Status auf den Eintrag und setzen ihn auf Bezahlt. Mehrere Ausgaben auf einmal ändern Sie, indem Sie sie anhaken und Markieren als wählen. Das hilft, Fälligkeiten und Cashflow im Blick zu behalten.
Arbeiten mit Ausgaben in der Liste
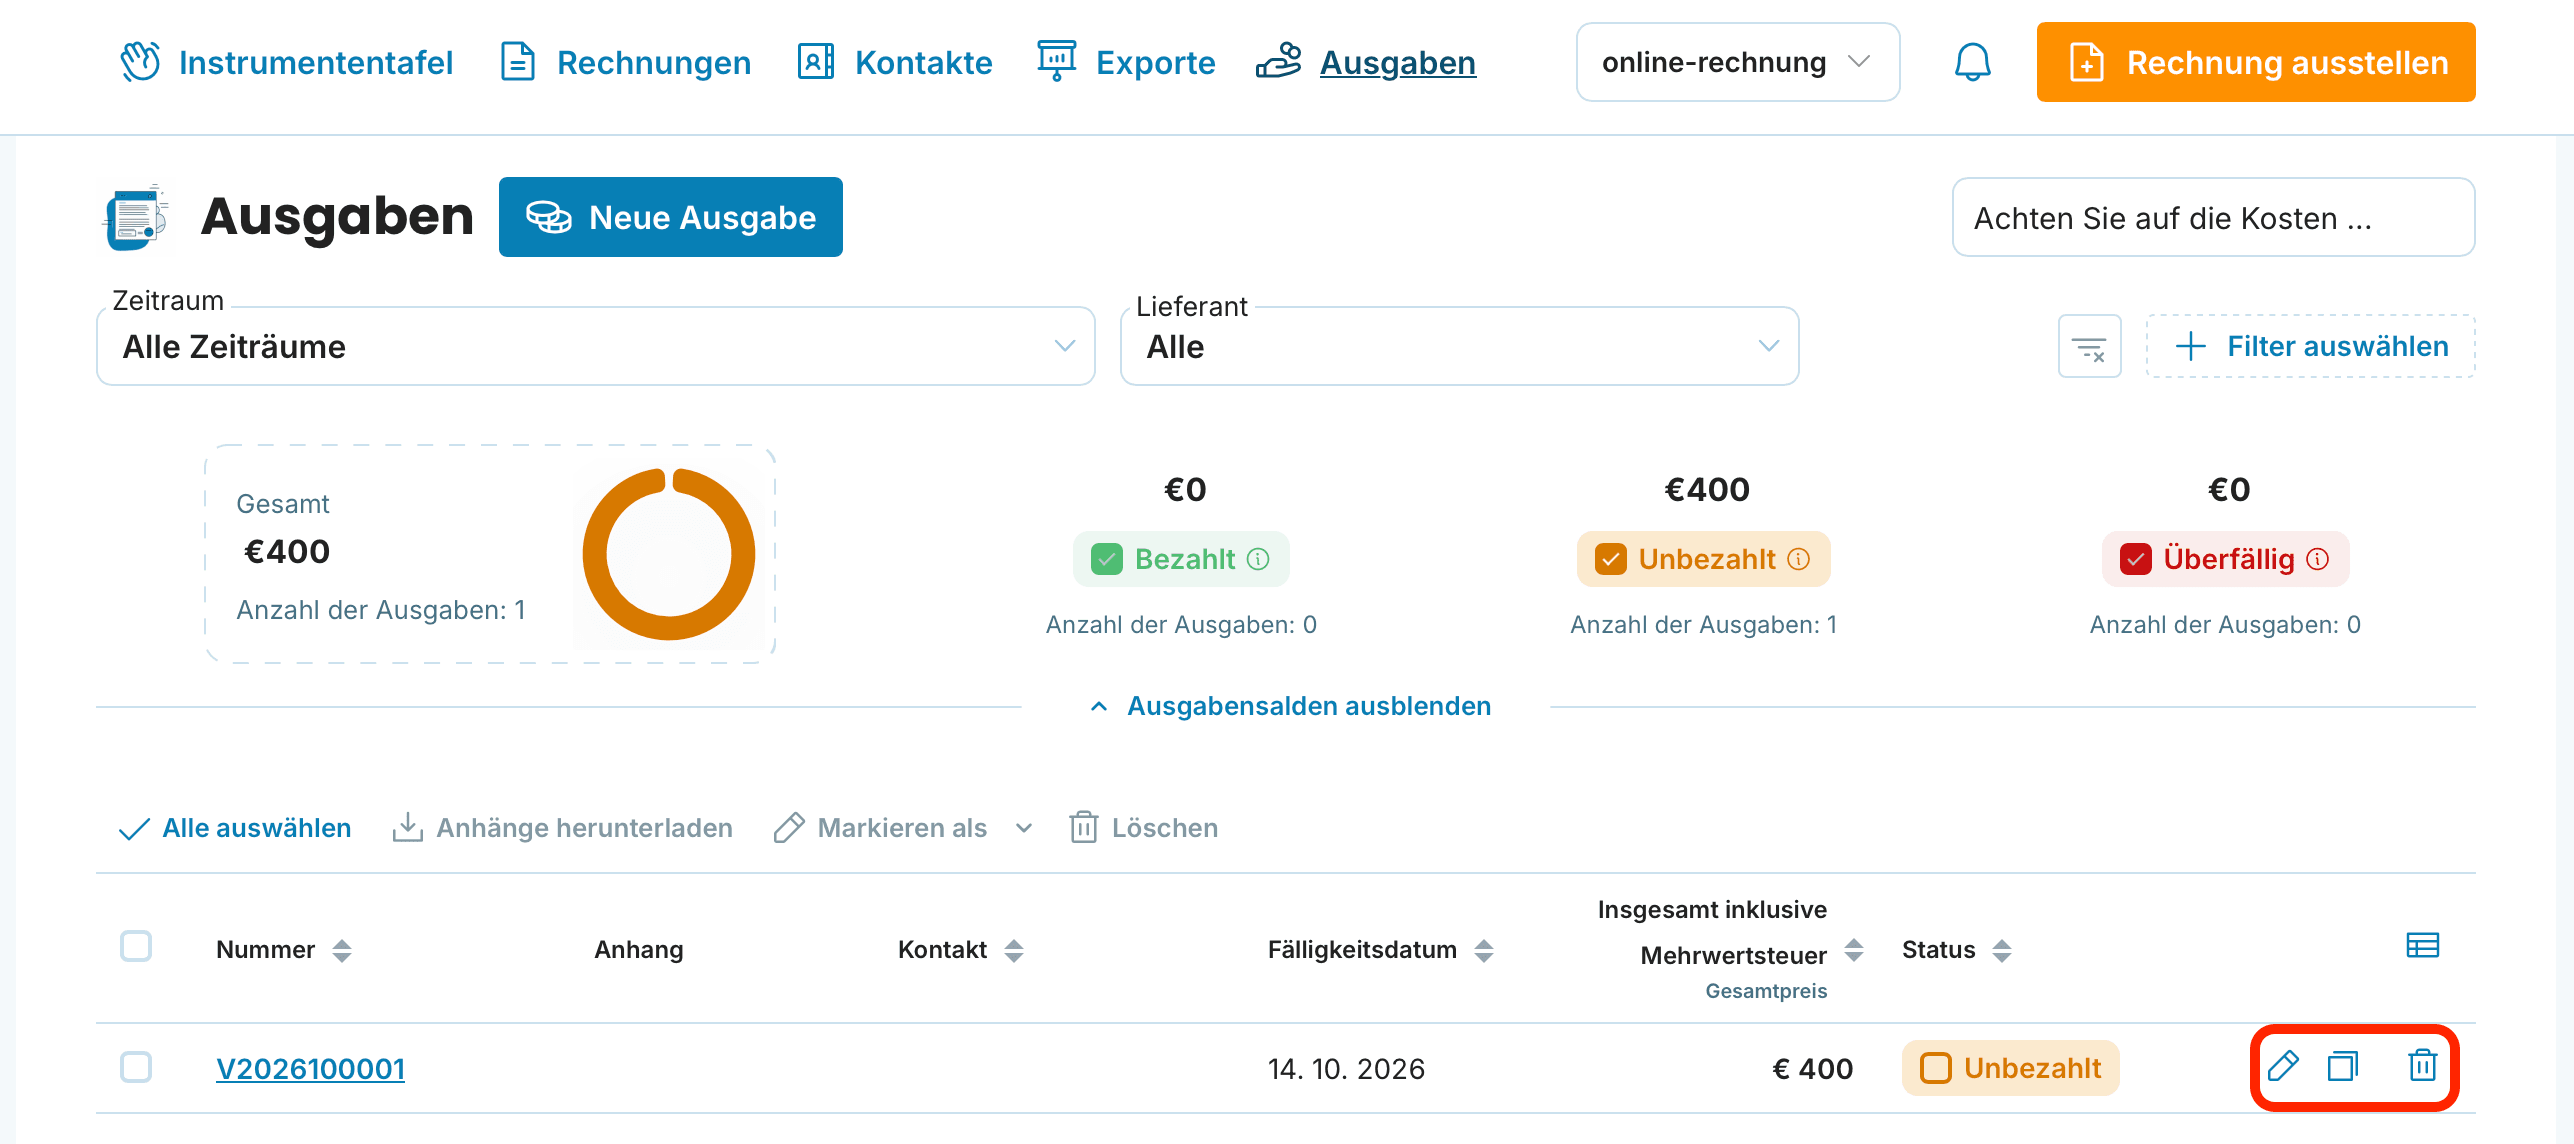
Rechts neben jeder Ausgabe finden Sie drei Symbole:
Bearbeiten (Stift) – Sie können den Beleg jederzeit ändern, z. B. einen vergessenen Anhang nachreichen
Duplizieren (zwei Blätter) – nützlich bei wiederkehrenden Ausgaben wie einem monatlichen Abo oder der Miete. Statt neu zu erfassen, duplizieren Sie und ändern nur Datum und Betrag
Löschen (Papierkorb) – entfernt die Ausgabe aus der Liste
Ausgaben, Umsatzsteuervoranmeldung und Einnahmen-Ausgaben-Rechnung
Die erfassten Ausgaben sind die Grundlage für zwei wichtige Pflichten:
Umsatzsteuervoranmeldung (UVA) – als umsatzsteuerpflichtiger Unternehmer reichen Sie sie über FinanzOnline ein: vierteljährlich bei einem Vorjahresumsatz bis 100.000 €, monatlich darüber. Fällig ist sie jeweils am 15. des zweitfolgenden Monats. Jede Eingangsrechnung mit Vorsteuer, die Sie abziehen wollen, muss erfasst sein.
Einnahmen-Ausgaben-Rechnung – Freiberufler und kleinere Gewerbetreibende ermitteln ihren Gewinn durch Gegenüberstellung von Betriebseinnahmen und Betriebsausgaben. Das Ergebnis geben Sie jährlich in der Beilage E 1a zur Einkommensteuererklärung über FinanzOnline an.
In beiden Fällen liefert die Erfassung in OnlineRechnung die Summen und Datumsangaben aller Belege – über den Export der Ausgaben als XLSX übernehmen Sie sie in Ihre Buchhaltungssoftware oder übergeben sie an den Steuerberater.
Tipps für eine entspannte Ausgabenerfassung
Erfassen Sie Ausgaben laufend, nicht erst am Quartalsende. Ein Stapel angesammelter Belege demotiviert und erhöht die Gefahr, dass etwas übersehen wird
Laden Sie Belegfotos sofort in die App. Das spart Ihnen und Ihrem Steuerberater Zeit – nichts muss nachträglich gesucht werden
Prüfen Sie den Umsatzsteuersatz. In Österreich gelten 20 % (Normalsteuersatz), 13 % und 10 % (ermäßigt) sowie seit 1. Juli 2026 4,9 % für ausgewählte Grundnahrungsmittel – ein falsch eingetragener Satz verfälscht den Vorsteuerabzug
Nutzen Sie die Duplikation für wiederkehrende Ausgaben. Monatliches Software-Abo, Miete oder Telefon tragen Sie einmal ein und kopieren dann nur noch
Häufige Fragen
Kann ich als umsatzsteuerpflichtiger Unternehmer aus jeder Ausgabe Vorsteuer ziehen?
Nein. Vorsteuerabzug ist nur aus Ausgaben möglich, die mindestens zu 10 % betrieblich veranlasst sind und durch eine ordnungsgemäße Rechnung belegt sind. Aus Rechnungen von Kleinunternehmern ohne Umsatzsteuer, aus Repräsentationsaufwand und aus Pkw-Kosten entsteht kein Vorsteuerabzug.
Was, wenn auf dem Beleg keine UID-Nummer steht?
Bei Kleinbetragsrechnungen bis 400 € brutto darf die UID-Nummer fehlen – der Vorsteuerabzug ist trotzdem möglich, wenn Bruttobetrag und Steuersatz angegeben sind. Bei höheren Beträgen muss die UID-Nummer des Lieferanten auf der Rechnung stehen, sonst ist kein Vorsteuerabzug möglich.
Wie behalte ich den Überblick, wenn ich hunderte Ausgaben habe?
Nutzen Sie das Sortieren über die Spalten (Datum, Lieferant, Betrag) und die Notizen bei den Belegen. Ausgaben mit hochgeladenem Anhang sind jederzeit auffindbar – kein Durchsuchen von Aktenordnern mehr.
Muss ich Ausgaben erfassen, wenn ich Kleinunternehmer bin?
Für die Umsatzsteuer nicht – Kleinunternehmer haben keinen Vorsteuerabzug und geben keine UVA ab. Für die Einkommensteuer und die Einnahmen-Ausgaben-Rechnung ist die Belegerfassung dagegen Pflicht, denn Betriebsausgaben senken Ihren steuerpflichtigen Gewinn. Auch für die Entscheidung, ob ein Verzicht auf die Kleinunternehmerregelung sinnvoll ist, hilft eine vollständige Ausgabenübersicht.
Kann ich eine Ausgabe nachträglich erfassen, z. B. einen Beleg aus dem Vorjahr?
Ja, Ausgaben können Sie jederzeit nachtragen. Wichtig ist das korrekte Steuerdatum (Liefer- bzw. Leistungsdatum) – danach wird die Ausgabe dem richtigen Voranmeldungszeitraum oder Wirtschaftsjahr zugeordnet.
Was ist eine Kleinbetragsrechnung und wann gilt sie?
Eine Kleinbetragsrechnung ist eine Rechnung bis maximal 400 € brutto mit reduzierten Angaben. Sie ist eine vollwertige Rechnung und berechtigt zum Vorsteuerabzug, sofern Bruttobetrag und Steuersatz angegeben sind. Klassische Beispiele sind Kassenbons vom Supermarkt oder von der Tankstelle.
Was mache ich mit dem Papierbeleg, nachdem ich ihn hochgeladen habe?
Belege müssen Sie in Österreich 7 Jahre aufbewahren, gerechnet ab Ende des Kalenderjahres, auf das sich der Beleg bezieht. Eine elektronische Aufbewahrung ist zulässig, wenn der Scan vollständig, geordnet und urschriftgetreu ist und über die gesamte Frist lesbar bleibt. Bei wichtigen Belegen empfehlen wir trotzdem, das Original zu archivieren.
Ordnung in den Ausgaben sorgt für einen entspannten Jahresabschluss. Wenn Sie alles in OnlineRechnung an einem Ort haben, sparen Sie sich und Ihrem Steuerberater Zeit.